Asigurarea de avarii și furt pentru autovehicule – CASCO
Asigurarea auto CASCO este cea mai răspândită dintre asigurările facultative, date fiind utilizarea frecventă a autovehiculelor și incidența unei varietăți de riscuri cu privire la avarierea sau furtul autovehiculelor, sau a unor componente.
Caracteristici ale asigurării CASCO
Suma asigurată
Prima de asigurare
Contractul de asigurare se poate încheia cu aplicarea unor franșize deductibile per eveniment. De obicei, în cazul daunelor parțiale franșiza este o sumă fixă per eveniment, eventual diferențiată în funcție de numărul evenimentelor, iar în cazul daunelor totale este un procent din suma asigurată, deductibilă din indemnizația cuvenită pentru dauna totală.
Despăgubirile
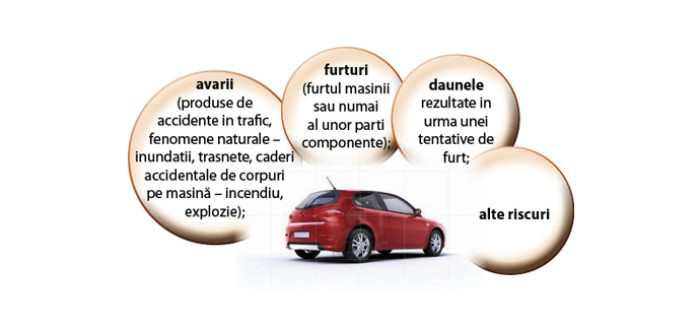
- Incendiu, explozie, fenomene naturale: inundație (inclusiv daunele provocate de inundarea spațiului unde se afla parcat sau staționat vehiculul asigurat, sau cazuri similare), furtună, uragan, cutremur, prăbușire sau alunecare de teren, ploaie torențială, grindină, trăsnet, greutatea stratului de zăpadă sau gheață, avalanșă de zăpadă, acțiunea mecanică a apelor curgătoare sau a obiectelor purtate de ape;
- Ciocniri, loviri sau izbiri cu alte vehicule, sau cu orice alte corpuri mobile sau imobile aflate în afara autovehiculului asigurat, zgârieri, căderi (căderi de corpuri pe autovehicul, cădere în prăpastie, cădere în apă, cădere din cauza ruperii podului, etc), derapări, răsturnări;
- Furtul total al vehiculului, furt parțial, respectiv furtul unor părți componente sau piese montate pe vehicul; avarierea vehiculului ca urmare a furtului sau tentativei de furt al vehiculului, a componentelor acestuia ori a unor bunuri din vehicul.
De asemenea, este uzual să se acorde despăgubiri pentru cheltuieli efectuate de către asigurat în legătură cu: transportul vehiculului avariat, ca urmare a producerii unui risc asigurat, la cea mai apropiată unitate reparatoare care este autorizată să efectueze reparația sau la domiciliul asiguratului; pagubele produse vehiculului și cheltuielile aferente măsurilor luate pentru salvarea vehiculului și/sau persoanelor imobilizate în vehicul (descarcerare), după producerea unui risc asigurat; alte cheltuieli legate de producerea unui risc asigurat prevăzute în condițiile de asigurare.
Despăgubirile se acordă pentru pagubele materiale produse în principal de următoarele riscuri:
- Incendiu, explozie, fenomene naturale: inundație (inclusiv daunele provocate de inundarea spațiului unde se afla parcat sau staționat vehiculul asigurat, sau cazuri similare), furtună, uragan, cutremur, prăbușire sau alunecare de teren, ploaie torențială, grindină, trăsnet, greutatea stratului de zăpadă sau gheață, avalanșă de zăpadă, acțiunea mecanică a apelor curgătoare sau a obiectelor purtate de ape;
- Ciocniri, loviri sau izbiri cu alte vehicule, sau cu orice alte corpuri mobile sau imobile aflate în afara autovehiculului asigurat, zgârieri, căderi (căderi de corpuri pe autovehicul, cădere în prăpastie, cădere în apă, cădere din cauza ruperii podului, etc), derapări, răsturnări;
- Furtul total al vehiculului, furt parțial, respectiv furtul unor părți componente sau piese montate pe vehicul; avarierea vehiculului ca urmare a furtului sau tentativei de furt al vehiculului, a componentelor acestuia ori a unor bunuri din vehicul.
De asemenea, este uzual să se acorde despăgubiri pentru cheltuieli efectuate de către asigurat în legătură cu: transportul vehiculului avariat, ca urmare a producerii unui risc asigurat, la cea mai apropiată unitate reparatoare care este autorizată să efectueze reparația sau la domiciliul asiguratului; pagubele produse vehiculului și cheltuielile aferente măsurilor luate pentru salvarea vehiculului și/sau persoanelor imobilizate în vehicul (descarcerare), după producerea unui risc asigurat; alte cheltuieli legate de producerea unui risc asigurat prevăzute în condițiile de asigurare.
Principalele excluderi de la despăgubire se referă la pagubele produse în cazuri de genul următoarelor:
- război, invazie sau acțiunea unui dușman extern, război civil, revoluție, greve, tulburări civile, terorism; confiscare, expropriere, naționalizare, rechiziționare, sechestrare, distrugere sau avariere din ordinul oricărui guvern de drept sau de fapt sau oricărei autorități publice; explozie atomică, radiații sau infestări radioactive ca urmare a folosirii energiei atomice sau materialelor fisionabile; poluare sau contaminare de orice natură și din orice cauză;
- evenimentul a fost produs cu intenție de asigurat/ contractant/beneficiar/utilizator, de persoanele numite legal să îl reprezinte/de prepușii acestora sau de persoanele fizice înrudite;
- vehiculul a circulat fără documente de înmatriculare sau autorizație de circulație valabile, sau era condus de o persoană fără drept de conducere pentru categoria respectivă de vehicule;
- evenimentul a fost produs în timpul conducerii vehiculului sub influența băuturilor alcoolice, a produselor/substanțelor stupefiante sau a medicamentelor ce nu sunt compatibile cu dreptul de a conduce, sau în timpul comiterii unor infracțiuni;
- vehiculul a fost furat și în interiorul acestuia au fost lăsate/ păstrate documente de identificare ale vehiculului (certificat de înmatriculare/carte de identitate/autorizație provizorie de circulație) sau vehiculul a fost lăsat neîncuiat și/sau cu cheile/cardurile/ telecomenzile lăsate în interior și a fost furat;
- asiguratul/împuterniciții acestuia simulează producerea evenimentului asigurat sau exagerează cuantumul pagubei, folosind în acest scop mijloace sau documente mincinoase, frauduloase, sau modifică ori alterează urmele sau rămășițele evenimentului asigurat, facilitează agravarea pagubei sau întreprind orice alte fapte care au ca scop inducerea în eroare a asigurătorului cu privire la valoarea pagubei sau producerea evenimentului asigurat.
Mecanismul de funcționare a asigurării CASCO
În cazul producerii unui eveniment (risc) asigurat în timpul valabilității asigurării, paguba este despăgubită conform condițiilor contractuale. Asiguratul/utilizatorul vehiculului înștiințează asigurătorul despre producerea evenimentului și solicită despăgubirea punând la dispoziția acestuia o serie de documente și asigurând disponibilitatea vehiculului pentru constatarea avariilor.
De ce sa ne alegi
Intrebari frecvente
Riscul face parte din viata noastra. Asigurarea limiteaza sau anuleaza efectele producerii riscurilor prin despagubirile pe care asiguratorul le acorda pentru asigurarile pe care le ofera persoanelor fizice, ca de exemplu:
- asigurarea cladirilor impotriva riscurilor de incendiu, cutremur, inundatie, distrugere, avariere etc.;
- asigurarea bunurilor impotriva riscurilor de incendiu, furt, distrugere, avariere etc.;
- asigurarea persoanelor pentru deces si invaliditate permanenta ca urmare a unui accident;
- asigurarea CASCO a autovehiculelor, care acopera riscul de avariere si furt;
- asigurarea obligatorie de raspundere civila auto, pentru pagube cauzate tertilor prin accidente de autovehicule;
- asigurarea culturilor, impotriva riscurilor de incendiu, ploi torentiale, furtuna, grindina etc. precum si asigurarea animalelor si pasarilor pentru accidente si boli;
- asigurarea de raspundere civila, care acopera pierderile banesti ce trebuiesc suportate de asigurat, ca urmare a prejudicierii unei terte persoane.
Asigurarea PAD este obligatorie prin lege pentru toate casele și apartamentele din România (conform Legii nr. 260/2008 actualizată). Te protejează în cazul a 3 mari dezastre naturale: cutremur, alunecări de teren și inundații.
Prețurile sunt fixe, stabilite direct în RON, așa că nu mai depinzi de cursul valutar:
- 130 RON / an — locuințe de tip A (structură din beton armat, cărămidă arsă, metal sau lemn). Despăgubire maximă: 100.000 RON.
- 50 RON / an — locuințe de tip B (structură din chirpici, paiantă sau pământ). Despăgubire maximă: 50.000 RON.
Fără polița PAD, pe lângă amenzile primăriei, pierzi dreptul la orice ajutor de la stat pentru reconstrucție și nu poți încheia o asigurare facultativă a locuinței. O emitem pe loc la biroul nostru din Obor.
Invaliditatea permanenta reprezinta prejudicierea corporala permanenta ca urmare a unui accident, caracterizata prin modificari morfo-functionale - reducerea potentialului fizic, psiho-senzorial sau intelectual - ivite in decurs de un an de la data accidentului si nesusceptibile de ameliorari.
Coform principiilor de functionare a asigurarilor, riscurile a caror producere este certa NU sunt, practic, asigurabile. Ori, din cate se intelege din descrierea situatiei in care va gasiti, afacerea respectiva pleaca tocmai de la premisa ca termenii (privind plata datoriei la scadenta) contractului negociat cu furnizorul nu vor putea fi respectati, ceea ce transforma producerea riscului (de neplata la termen) intr-un eveniment cert.
In masura in care exista posibilitatea revizuirii cantitatii de marfa comandata si/sau renegocierea termenilor contractuali cu furnizorul (astfel incat acestia sa tina cont de posibilitatile reale de vanzare si de vadul comercial existent), asemenea demersuri ar putea sa diminueze (minimizeze) riscurile financiare ale afacerii, astfel incat acestea sa devina asigurabile.
Regimul fiscal al sumelor primite în baza contractelor de asigurare de viață este reglementat de Legea nr. 227/2015 privind Codul fiscal, cu modificările și completările ulterioare.
Conform art. 62 lit. g) din Codul fiscal, sumele încasate din asigurări de orice fel reprezentând despăgubiri, sume asigurate, precum și orice alte drepturi (cu excepția câștigurilor primite de la societățile de asigurări ca urmare a contractului de asigurare încheiat între părți, cu ocazia tragerilor de amortizare) nu sunt venituri impozabile. Potrivit Normelor metodologice, sunt neimpozabile sumele reprezentând răscumpărări totale sau parțiale ori indemnizații în contul persoanei asigurate, dacă contractantul asigurării este aceeași persoană care a suportat primele și este beneficiarul direct al sumei.
Dacă contractantul (de exemplu, angajatorul) nu este aceeași persoană care a suportat primele sau beneficiarul este diferit, tratamentul fiscal se modifică: primele suportate de angajator pot fi considerate avantaje în natură, iar anumite sume pot deveni impozabile, în funcție de relația juridică dintre părți.